
16 de noviembre de 2026, 3 min de lectura
El IR anual no es un trámite de fin de año
 Por Marlin JirónRevisado y aprobado por Marlin
Tributario
Le explico cómo funciona la declaración del IR anual en Nicaragua, por qué podría pagar aunque haya perdido y cuándo le queda saldo a favor.
Mire, antes de que termine febrero de cada año usted tiene que decirle a la DGI tres cosas: cuánto ganó, cuánto gastó y cuánto impuesto quedó debiendo.
Eso es la declaración del IR anual.
Si está en régimen general, el 28 de febrero es el último día para presentarla en la VET. Y se lo digo desde ya: esto no se prepara en febrero.
¿Cómo se calcula el IR?
Es una simple resta. A sus ingresos del año les quita sus costos y gastos deducibles, y lo que queda es su renta neta. Deducible quiere decir que la DGI le acepta ese gasto para bajar su impuesto.
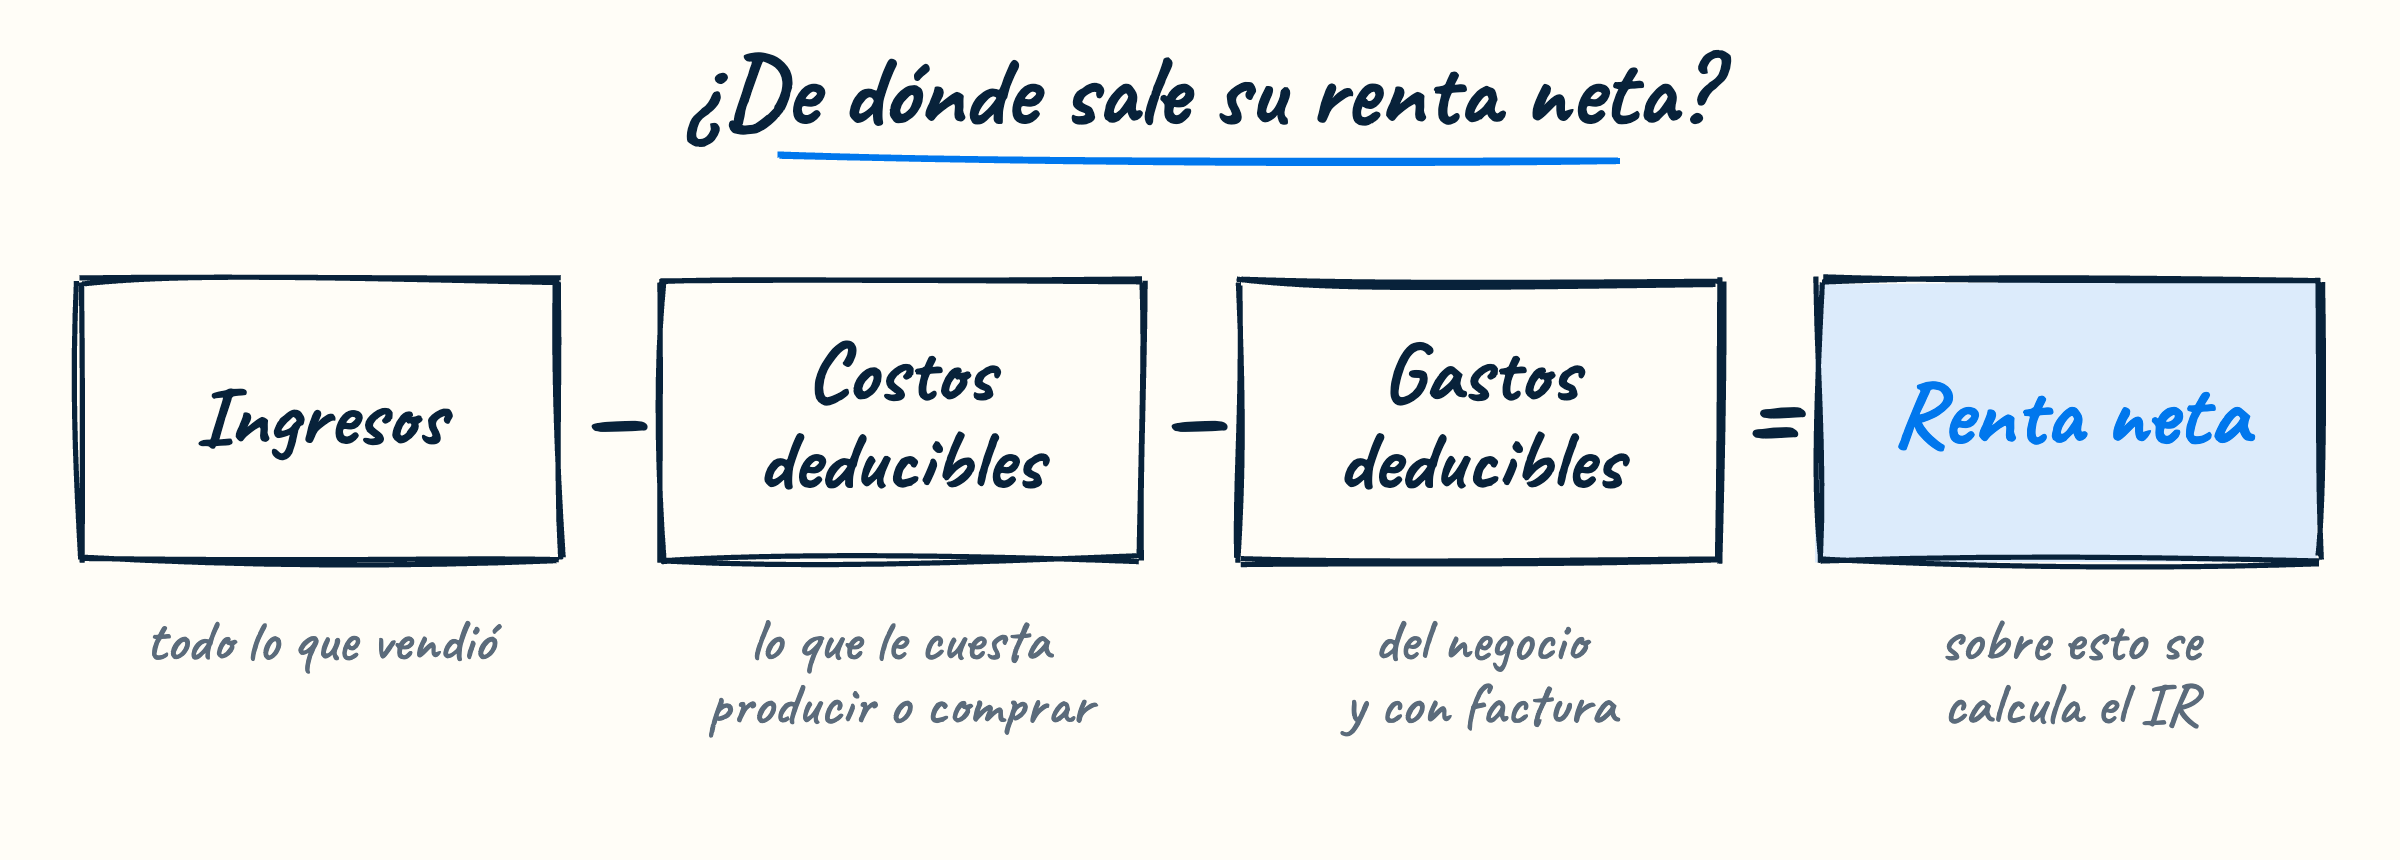
Sobre esa renta neta se aplica la alícuota: el 30 %, o una tabla progresiva si sus ingresos del año no pasan de C$12 millones.
¿Y si perdí, igual pago?
Puede ser que sí, porque ese cálculo no es lo último que mira la DGI.
La DGI lo compara con el pago mínimo definitivo, que es el 1 %, el 2 % o el 3 % de sus ingresos brutos. Y le cobra el que sea mayor.
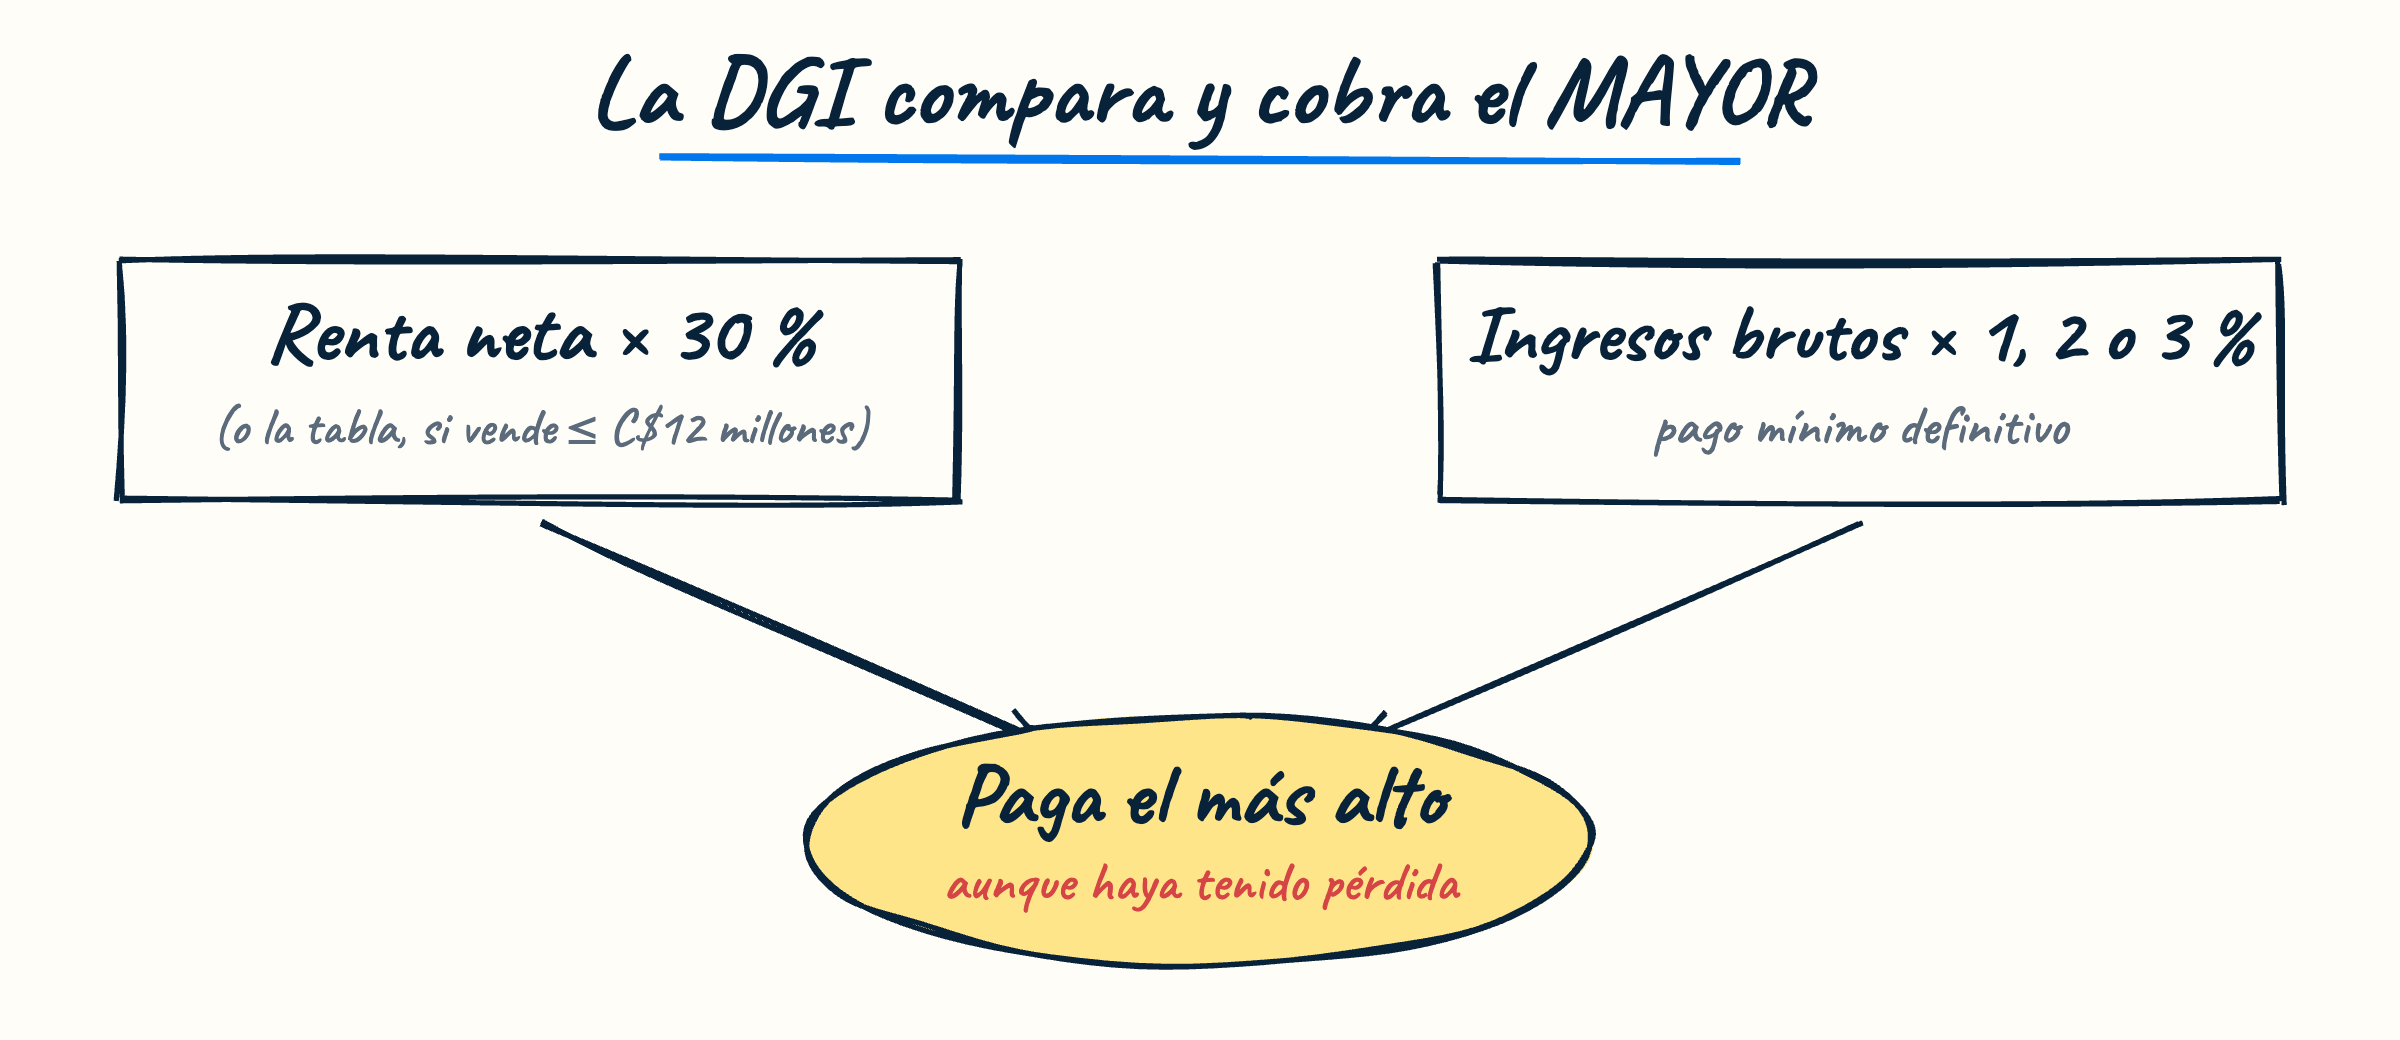
O sea, usted puede haber cerrado el año con poca utilidad, o incluso con pérdida, y aun así pagar IR. Muchos dueños se enteran de esto cuando ya es tarde. Pero esto no es de cortarse los pulsos con una cáscara de banano: se resuelve sabiéndolo a tiempo y haciendo números durante el año.
Lo que ya pagó se lo restan
Durante el año usted le fue pagando anticipos mensuales a la DGI. Y sus clientes, cada vez que le pagaron, le aplicaron retenciones.
Todo eso se resta.
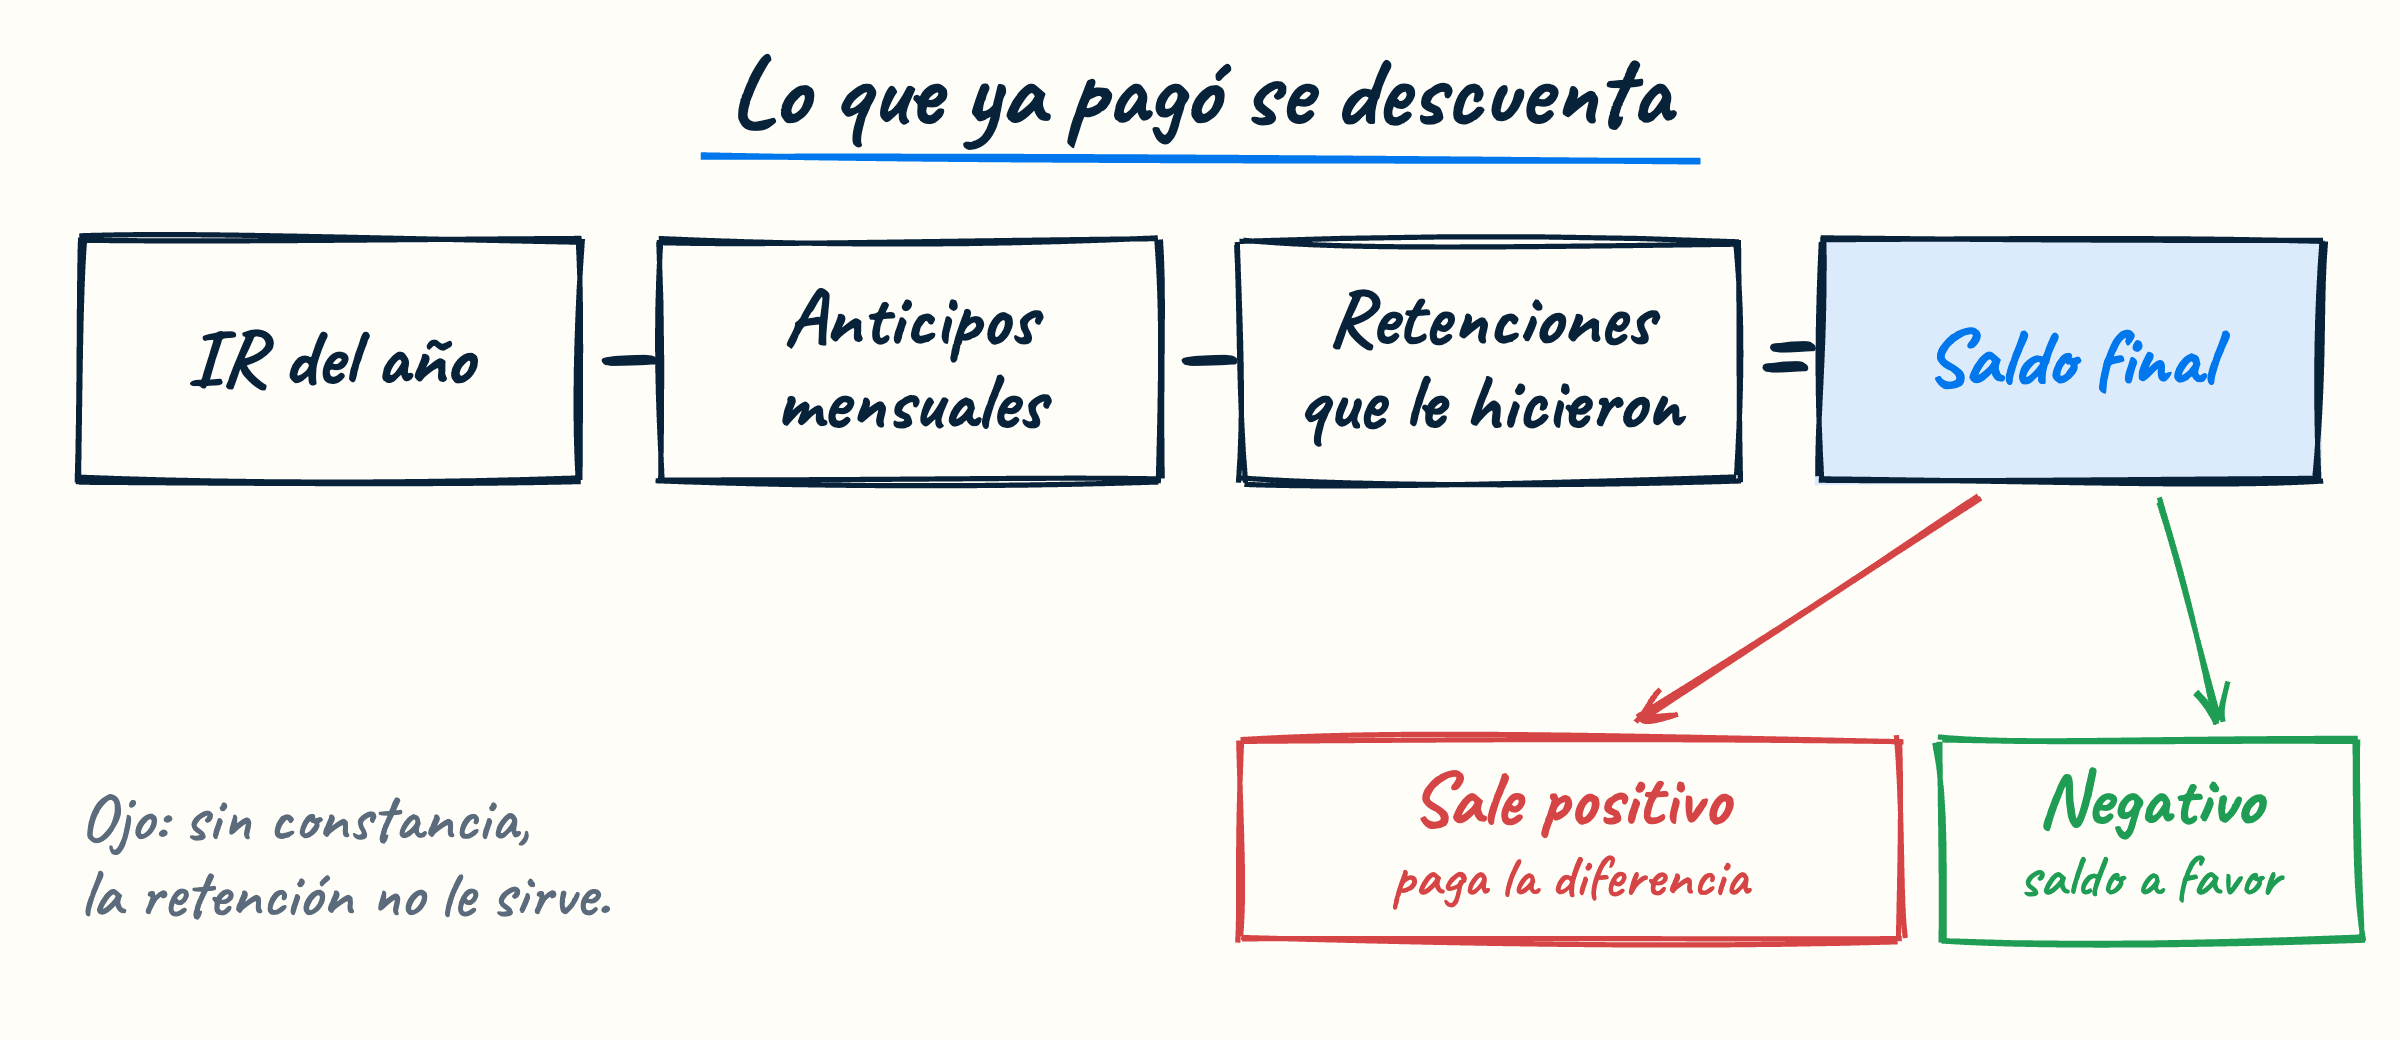
Si el saldo es positivo, paga la diferencia. Si es negativo, tiene saldo a favor.
Eso sí: una retención solo le sirve si la registró y guardó la constancia. Una constancia perdida es dinero que deja en la mesa.
¿Por qué no se prepara en febrero?
Porque el IR anual es el resumen de lo que pasó en sus doce meses: qué gastos respaldó con factura, qué retenciones registró y qué anticipos pagó.
Si sus gastos del año no tienen factura, las patas de la mesa quedan débiles. La DGI le empieza a rechazar gastos, y lo que creía que había ganado se le va en impuesto.
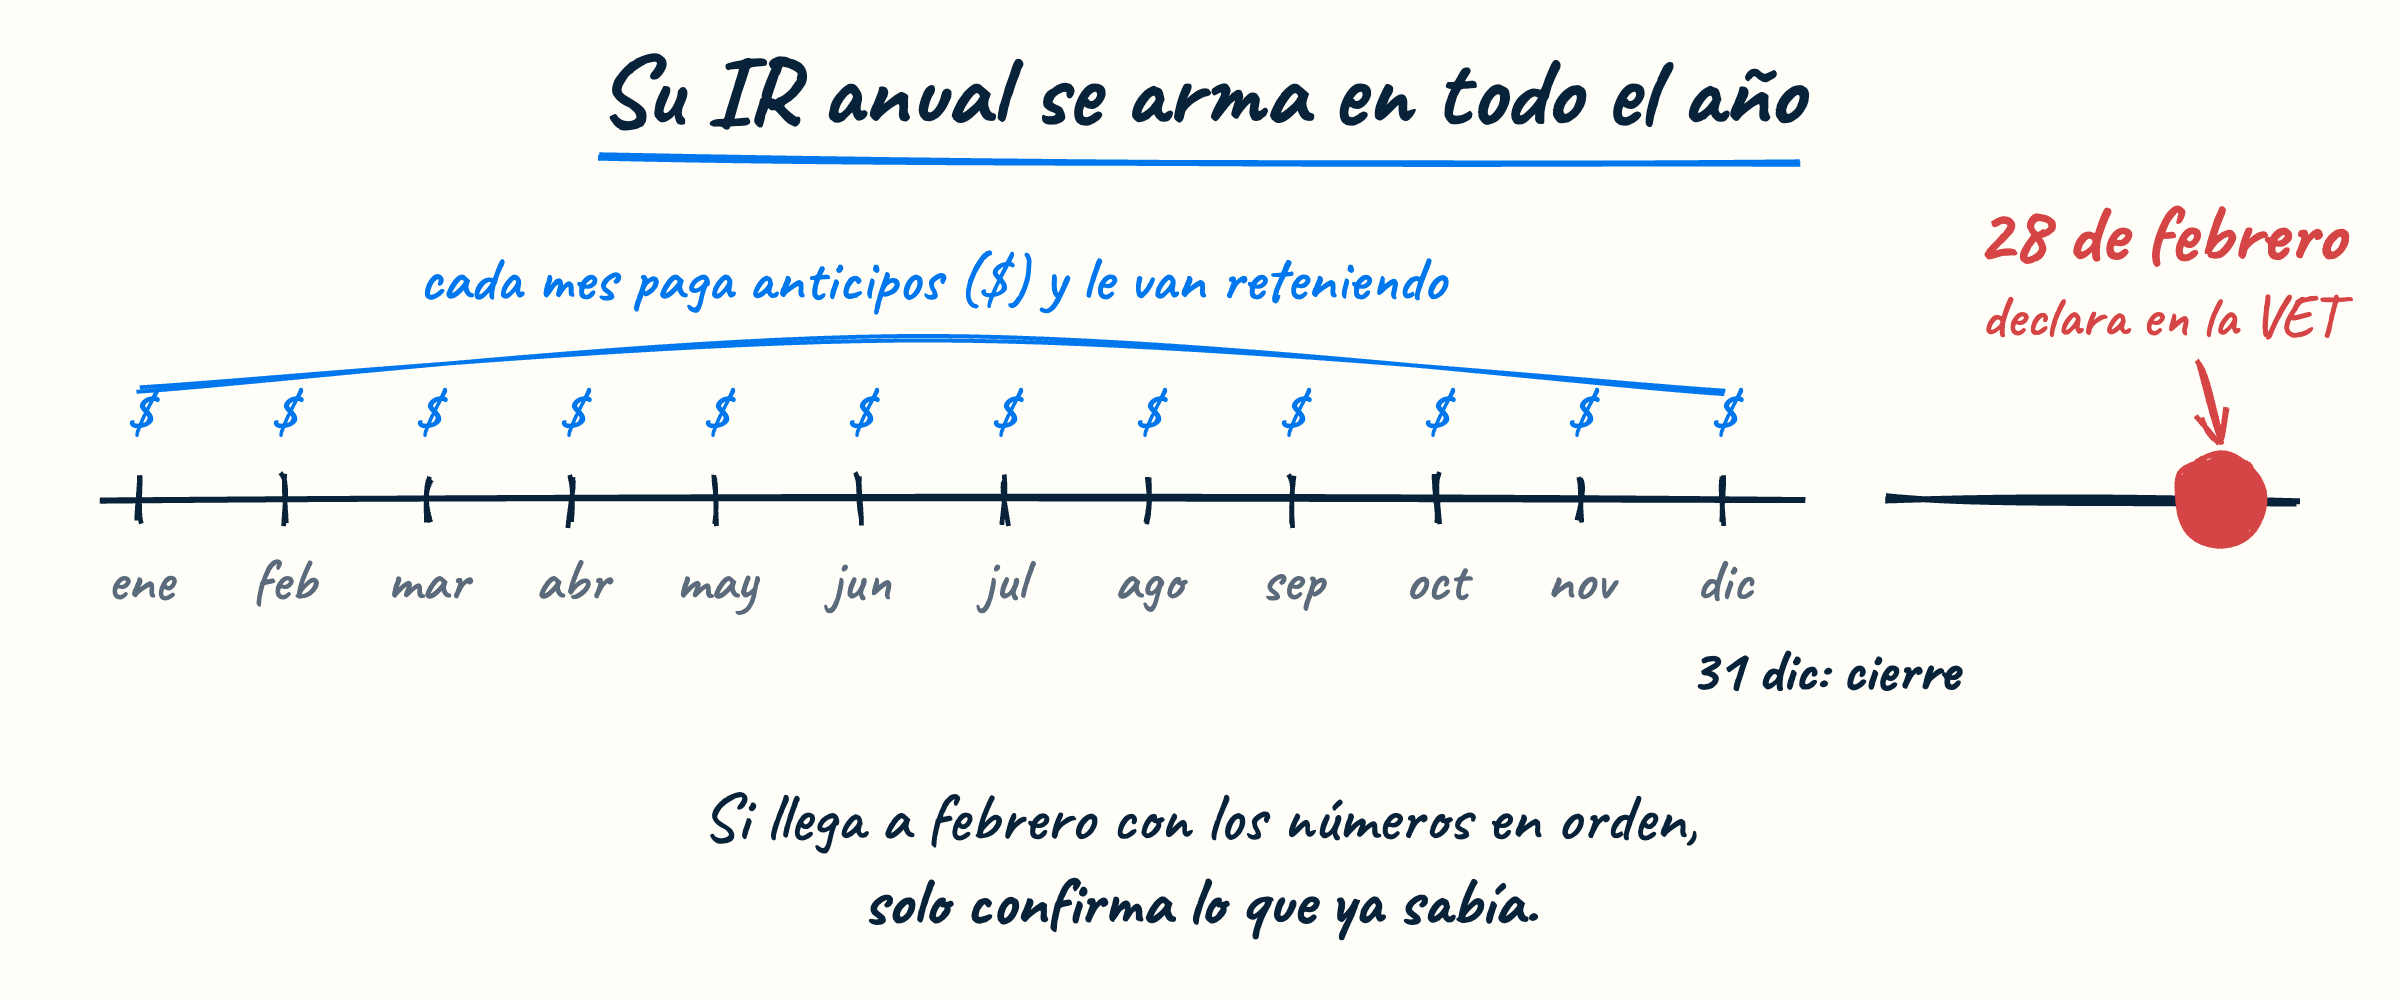
Entonces, si en marzo, en junio y en octubre sus números estuvieron en orden, en febrero solo va a confirmar lo que ya sabía. Esa es la lógica.
Si quiere que revisemos su declaración antes de presentarla, solicite una asesoría y la vemos juntos.
Preguntas frecuentes
- ¿Qué pasa si mi IR calculado sale menor que el pago mínimo?
- Paga el pago mínimo definitivo. La DGI siempre cobra el mayor de los dos.
- ¿Me sirven las retenciones que me hicieron?
- Sí, se descuentan del IR anual, siempre que estén registradas y usted tenga la constancia.
- ¿Puedo terminar con saldo a favor?
- Sí, cuando sus anticipos y retenciones del año suman más que el IR calculado.